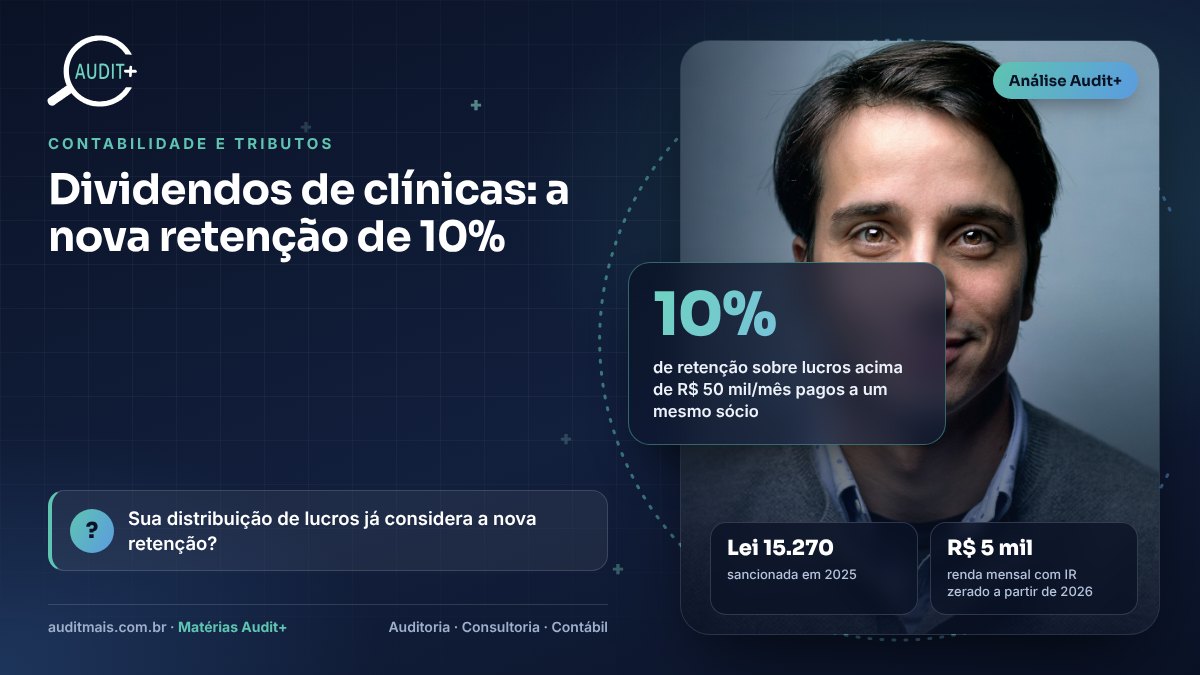
Durante décadas, a distribuição de lucros foi isenta de imposto de renda no Brasil. A Lei 15.270/2025 mudou o cenário: desde 2026, lucros e dividendos pagos por uma mesma pessoa jurídica a uma mesma pessoa física acima de R$ 50 mil em um mês sofrem retenção de 10% na fonte. Para sócios de clínicas e sociedades médicas, a regra exige planejamento.
O que a lei prevê
Além da retenção mensal, a lei criou uma tributação mínima para pessoas físicas com rendimentos anuais elevados, com alíquotas progressivas a partir de R$ 600 mil e mínima de 10% acima de R$ 1,2 milhão. Na outra ponta, reduziu o imposto de quem ganha até R$ 5 mil por mês. Lucros apurados até 31 de dezembro de 2025 contam com regra de transição, desde que observadas as condições da lei.
Pontos de atenção para sociedades médicas
- Calendário de distribuição: concentrar pagamentos em um mês pode disparar a retenção.
- Pró-labore x lucros: o equilíbrio muda, inclusive para o Fator R no Simples.
- Atas e demonstrações: distribuição precisa estar suportada por lucro apurado.
- Visão anual: a retenção mensal se conecta à tributação mínima na declaração.
Planejar é diferente de evitar
O objetivo não é fugir do imposto, mas evitar pagar mais do que o devido e não ser surpreendido. Simulações com o faturamento real, a estrutura societária e a renda de cada sócio mostram o melhor desenho — que pode incluir revisar regime tributário, pró-labore e política de distribuição.
💡 Você sabia?
O limite de R$ 50 mil mensais é verificado por empresa pagadora e por pessoa física beneficiária; havendo mais de um pagamento no mês, o cálculo considera o total.
😉 E a Audit+ com isso?
A Audit+ simula a política de distribuição da sua sociedade com as regras novas e ajusta pró-labore, calendário e documentação societária. 🏥 Quem cuida de pacientes não precisa ser surpreendido pelo fisco.
Referências e legislação
- Lei nº 15.270/2025 · Alterações no Imposto de Renda e tributação de altas rendas — acessar
- Receita Federal · Orientações sobre a tributação de lucros e dividendos — acessar
✍️ Nota do autor
Mudanças tributárias grandes premiam quem se antecipa. Uma reunião de planejamento hoje vale mais que muitas retificações amanhã.
— Núcleo Técnico Audit+ · Auditoria em Saúde, Consultoria e Contabilidade
Como a Audit+ ajuda: fale com nosso time e transforme este tema em plano de ação na sua instituição.
Planejar a distribuição de lucros →