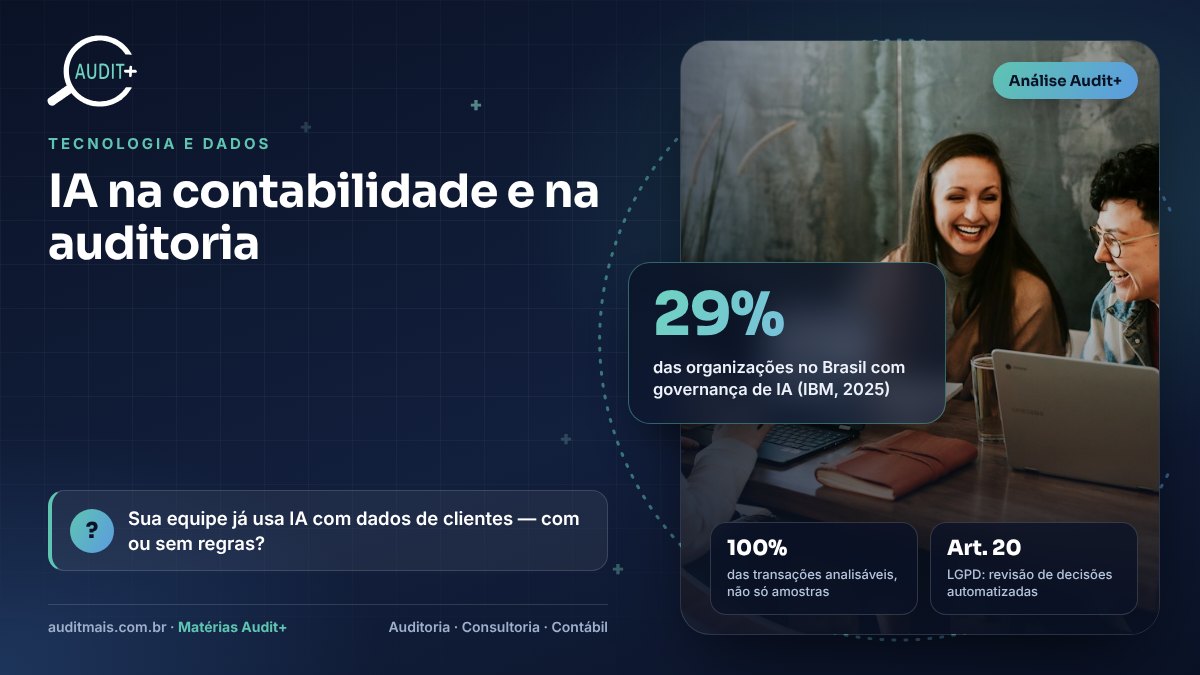
Ferramentas de inteligência artificial já leem notas e contratos, sugerem classificações contábeis e apontam transações atípicas. O ganho de produtividade é real. Mas o relatório Cost of a Data Breach 2025, da IBM, mostra que só 29% das organizações brasileiras pesquisadas tinham políticas de governança de IA — e o uso sem regras virou porta de entrada para incidentes.
Onde a IA já ajuda
- Extração de dados de documentos e contratos.
- Sugestão de classificação contábil a partir do histórico.
- Análise de 100% dos lançamentos em busca de padrões atípicos.
- Resumo de normas e respostas a perguntas recorrentes, com conferência humana.
- Apoio na documentação de papéis de trabalho.
Os limites
Modelos de linguagem podem inventar fontes e números com aparência convincente. Em contabilidade e auditoria, cada afirmação precisa de evidência. A NBC TA 315 exige que o auditor entenda o ambiente de TI da entidade e os riscos dele decorrentes — e isso inclui os sistemas com IA que geram ou processam informações contábeis.
Governança antes da ferramenta
Regras simples já reduzem muito o risco: lista de ferramentas aprovadas, proibição de colar dados pessoais e confidenciais em serviços públicos, revisão humana das saídas e registro de uso. A LGPD garante ao titular o direito de pedir revisão de decisões tomadas exclusivamente com base em tratamento automatizado (art. 20).
💡 Você sabia?
A IA não muda a responsabilidade: o profissional que assina a demonstração, o parecer ou o relatório continua respondendo por ele.
😉 E a Audit+ com isso?
A Audit+ usa tecnologia e IA com governança nos seus trabalhos — e ajuda sua empresa a criar regras para usar IA com segurança. 🤖 Produtividade com evidência.
Referências e legislação
- IBM · Cost of a Data Breach Report 2025 — acessar
- CFC · NBC TA 315 — identificação e avaliação de riscos — acessar
- Lei nº 13.709/2018 (LGPD) · Art. 20 — decisões automatizadas — acessar
✍️ Nota do autor
A pergunta certa não é se a IA vai substituir o contador, mas como o contador vai provar que o número gerado com IA está correto.
— Núcleo Técnico Audit+ · Auditoria, Consultoria Contábil e Tecnologia
Como a Audit+ ajuda: fale com nosso time e transforme este tema em plano de ação na sua empresa.
Criar regras para uso de IA →