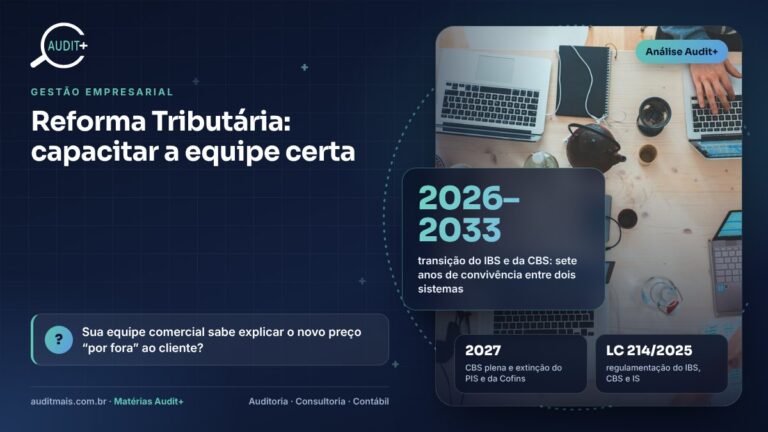
A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 criaram o IVA dual brasileiro: a CBS, federal, e o IBS, de estados e municípios. A troca não acontece de uma vez — é uma transição de sete anos, e cada etapa pede ajustes diferentes em sistemas, cadastros e preços.
Ano a ano
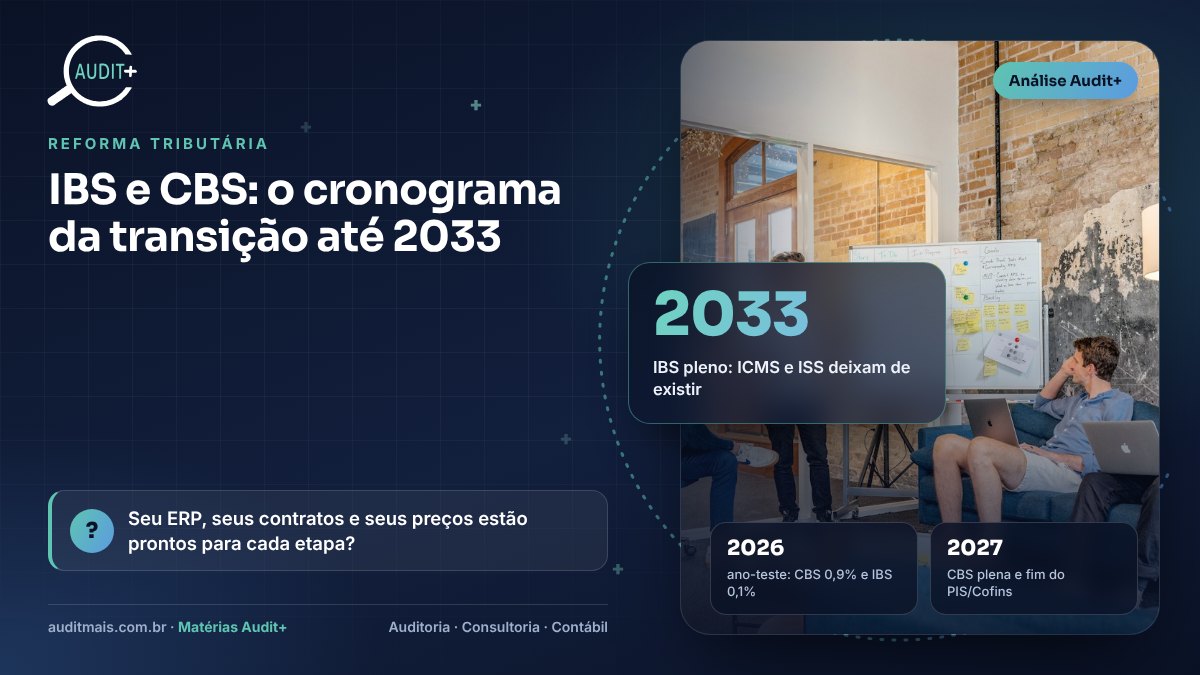
- 2026: ano-teste, com destaque de CBS (0,9%) e IBS (0,1%) nos documentos fiscais, compensáveis com PIS/Cofins.
- 2027: CBS cobrada integralmente, PIS e Cofins extintos, início do Imposto Seletivo e IPI zerado (exceto Zona Franca de Manaus).
- 2029 a 2032: ICMS e ISS reduzidos gradualmente (90%, 80%, 70% e 60% das alíquotas) enquanto o IBS sobe.
- 2033: IBS pleno, ICMS e ISS extintos.
O que muda na lógica
O novo modelo é não cumulativo amplo: em regra, o imposto pago nas aquisições vira crédito, com cobrança no destino e por fora do preço. Isso altera margem, formação de preço, cadastro de produtos e serviços e a forma de negociar com fornecedores — quem compra de um fornecedor que gera pouco crédito passa a pagar mais caro na prática.
Por onde começar
Mapeie as operações por tipo de receita e de aquisição, revise a classificação fiscal de itens e serviços, teste a emissão dos documentos com os novos campos e simule o efeito nos preços. Em paralelo, revise contratos de longo prazo e cláusulas de reajuste.
💡 Você sabia?
Durante a transição, empresas convivem com dois sistemas ao mesmo tempo: apurar ICMS e ISS antigos e IBS e CBS novos. Por isso o período exige mais controle, não menos.
😉 E a Audit+ com isso?
A Audit+ monta o mapa de impacto da Reforma para a sua empresa, operação por operação. 🗓️ Um plano por ano da transição, sem sustos no caixa.
Referências e legislação
- Emenda Constitucional nº 132/2023 · Reforma Tributária do consumo — acessar
- Lei Complementar nº 214/2025 · IBS, CBS e Imposto Seletivo — acessar
- Ministério da Fazenda · Reforma Tributária — acessar
✍️ Nota do autor
Transição longa não é sinônimo de tempo sobrando. Quem usa 2026 para testar chega a 2027 cobrando certo e precificando melhor.
— Núcleo Técnico Audit+ · Auditoria, Consultoria Contábil e Tecnologia
Como a Audit+ ajuda: fale com nosso time e transforme este tema em plano de ação na sua empresa.
Mapear o impacto da Reforma →