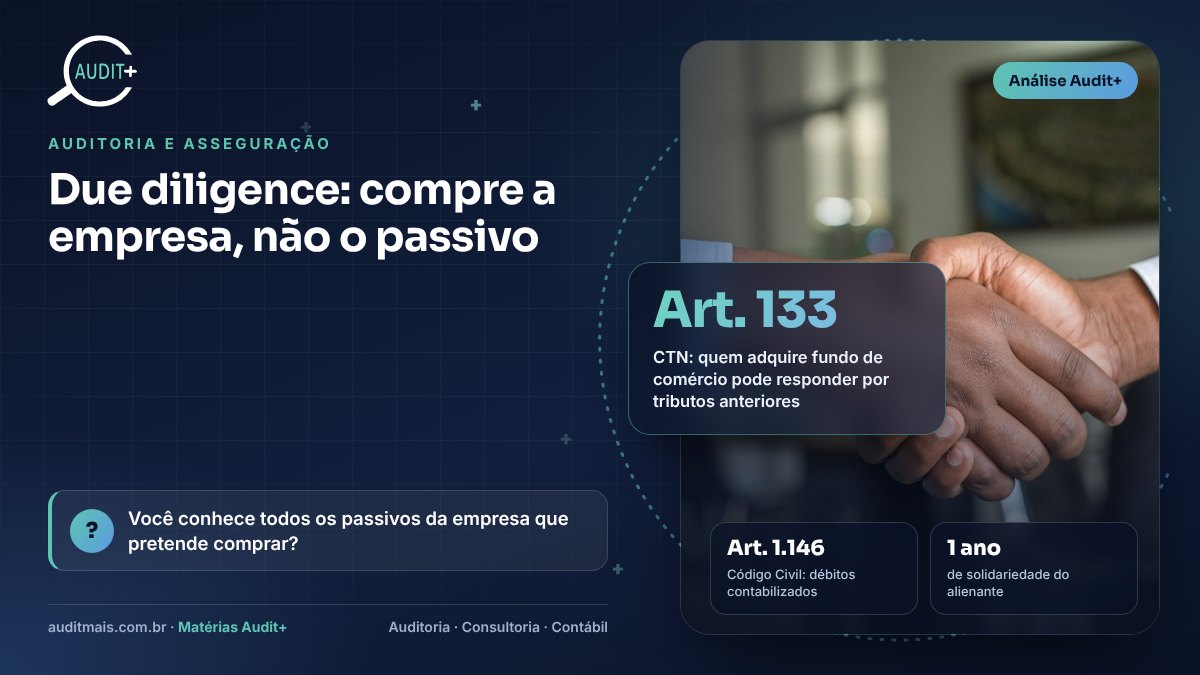
Preço justo depende de números confiáveis. Em aquisições, fusões e entrada de sócios, a due diligence é a investigação que confirma o que o vendedor apresenta — e revela o que ele não apresentou. Sem ela, o comprador pode herdar dívidas tributárias, trabalhistas e contratuais que corroem o valor do negócio.
Por que o comprador corre risco
O Código Tributário Nacional (art. 133) prevê que quem adquire fundo de comércio ou estabelecimento e continua a exploração responde pelos tributos devidos até a data da aquisição, integral ou subsidiariamente, conforme o alienante cesse ou não a atividade. O Código Civil (art. 1.146) faz o adquirente responder pelos débitos anteriores regularmente contabilizados, com o devedor primitivo solidário por um ano. Passivos trabalhistas também podem alcançar o sucessor.
O que examinar
- Contábil: qualidade do lucro, capital de giro, dívida líquida e ajustes não recorrentes.
- Tributário: regime, créditos aproveitados, autuações, parcelamentos e contingências.
- Trabalhista e previdenciário: terceirizações, horas extras, eSocial e acordos.
- Contratos e societário: cláusulas de mudança de controle, garantias e litígios.
- Dados e tecnologia: aderência à LGPD, incidentes e propriedade de sistemas.
Do relatório ao contrato
Os achados não servem só para dizer “sim” ou “não”: eles ajustam o preço, definem garantias, retenções (escrow), declarações e cláusulas de indenização. Uma due diligence bem conduzida transforma riscos em números e números em proteção contratual.
💡 Você sabia?
Mesmo sem comprar a empresa inteira, a aquisição de um estabelecimento (trespasse) já pode transferir responsabilidades ao adquirente.
😉 E a Audit+ com isso?
A Audit+ conduz due diligence contábil, tributária e de dados, com relatório objetivo para a sua negociação. 🤝 Negócio bom é aquele em que as surpresas aparecem antes da assinatura.
Referências e legislação
- Código Tributário Nacional · Lei nº 5.172/1966, art. 133 — acessar
- Código Civil · Lei nº 10.406/2002, art. 1.146 — acessar
✍️ Nota do autor
Em uma aquisição, o que você não sabe também está no preço — só que do lado errado da balança.
— Núcleo Técnico Audit+ · Auditoria, Consultoria Contábil e Tecnologia
Como a Audit+ ajuda: fale com nosso time e transforme este tema em plano de ação na sua empresa.
Solicitar uma due diligence →