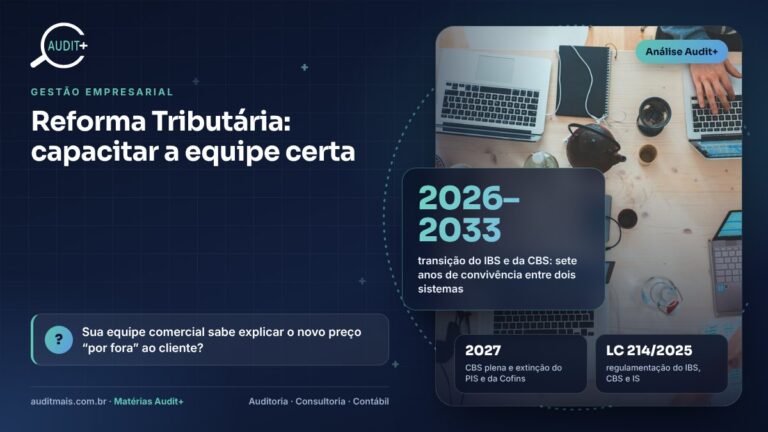
Um contrato de cinco anos assinado agora vai atravessar a extinção do PIS e da Cofins, a redução gradual do ICMS e do ISS e a chegada do IBS e da CBS. Se o preço foi formado com a carga atual embutida, alguém vai ganhar ou perder sem ter negociado isso.
Cláusulas a revisar
- Preço: separar valor líquido e tributos, deixando claro o que é repassado.
- Reajuste: índice e periodicidade compatíveis com a mudança de carga.
- Revisão por alteração tributária: gatilho objetivo e forma de cálculo.
- Responsabilidade por documentos fiscais e pelo destaque correto dos tributos.
Fornecedores e clientes
Com créditos amplos, o custo efetivo de um fornecedor passa a depender do quanto de IBS e CBS ele gera de crédito. Comparar propostas apenas pelo preço final deixa de ser suficiente. Do lado das vendas, clientes empresariais vão pedir preços sem tributo e negociar com base nisso.
Contratos com o poder público
A LC 214/2025 trata do reequilíbrio econômico-financeiro de contratos administrativos afetados pela Reforma. Quem tem contratos públicos deve documentar a composição de custos e de tributos que embasou o preço, porque é ela que sustentará eventual pedido de revisão.
💡 Você sabia?
No novo modelo, o tributo é calculado por fora: a alíquota incide sobre o valor da operação sem incluir o próprio IBS e a CBS, diferentemente do ICMS calculado por dentro.
😉 E a Audit+ com isso?
A Audit+ revisa a carteira de contratos e simula preço com e sem a Reforma, cláusula por cláusula. 🤝 Negocie agora o que vai doer depois.
Referências e legislação
- Lei Complementar nº 214/2025 · IBS, CBS e regras de transição — acessar
- Emenda Constitucional nº 132/2023 · Reforma Tributária do consumo — acessar
✍️ Nota do autor
Contrato bom é o que já prevê a mudança. Na Reforma, a cláusula tributária deixou de ser rodapé e virou preço.
— Núcleo Técnico Audit+ · Auditoria, Consultoria Contábil e Tecnologia
Como a Audit+ ajuda: fale com nosso time e transforme este tema em plano de ação na sua empresa.
Revisar meus contratos →