Dívida tributária federal inscrita em dívida ativa não precisa ser apenas executada ou parcelada nas condições padrão. Desde a Lei 13.988/2020, a Procuradoria-Geral da Fazenda Nacional pode celebrar transações com descontos sobre multas, juros e encargos, conforme a capacidade de pagamento do contribuinte e a recuperabilidade do crédito.
Os limites da lei
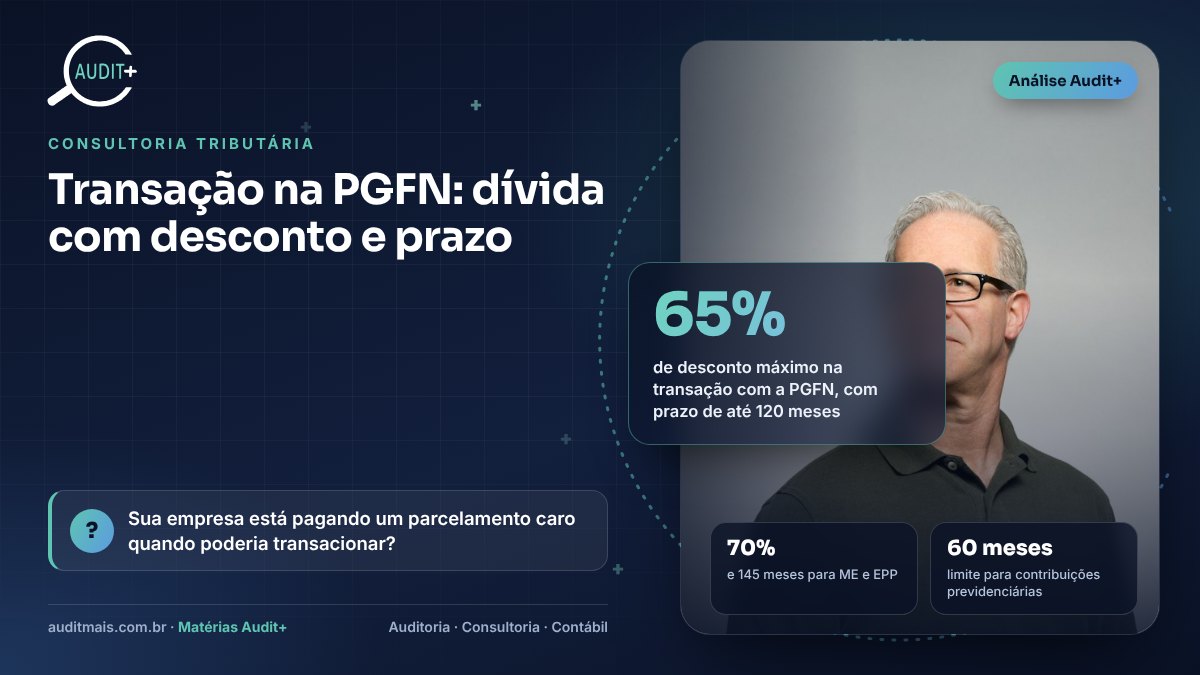
Com as alterações da Lei 14.375/2022, a transação pode conceder desconto de até 65% do valor total do crédito, com pagamento em até 120 meses. Para pessoas físicas, microempresas, empresas de pequeno porte e algumas entidades, os limites sobem para 70% e 145 meses. O desconto não alcança o valor principal do tributo, e as contribuições previdenciárias seguem limitadas a 60 meses, por força da Constituição.
Modalidades mais comuns
- Transação por adesão a editais, com regras padronizadas e adesão pelo portal Regularize.
- Transação individual, negociada caso a caso para dívidas maiores.
- Uso de prejuízo fiscal e base negativa da CSLL para amortizar parte do saldo, nas hipóteses previstas.
- Modalidades específicas para pequeno valor e para contencioso tributário.
Como avaliar uma proposta
O ponto de partida é a capacidade de pagamento atribuída pela PGFN à empresa, que influencia o desconto oferecido. Vale comparar o valor presente das parcelas com o parcelamento ordinário, o impacto no fluxo de caixa e as obrigações assumidas — como desistir de ações judiciais e manter a regularidade fiscal. Descumprir o acordo leva à rescisão e à perda dos benefícios.
💡 Você sabia?
A transação também existe para débitos ainda não inscritos, em litígio administrativo na Receita Federal, conforme editais específicos.
😉 E a Audit+ com isso?
A Audit+ simula as modalidades disponíveis para a sua dívida e compara com o parcelamento comum antes da adesão. 📉 Negociar bem é pagar o que cabe no caixa, sem voltar ao problema.
Referências e legislação
- Lei nº 13.988/2020 · Transação resolutiva de litígio tributário — acessar
- Lei nº 14.375/2022 · Alterações na transação tributária — acessar
- PGFN · Portal Regularize — acessar
✍️ Nota do autor
Dívida tributária mal negociada vira uma segunda dívida. A conta certa é a que considera o caixa dos próximos dez anos.
— Núcleo Técnico Audit+ · Auditoria, Consultoria Contábil e Tecnologia
Como a Audit+ ajuda: fale com nosso time e transforme este tema em plano de ação na sua empresa.
Avaliar uma transação tributária →