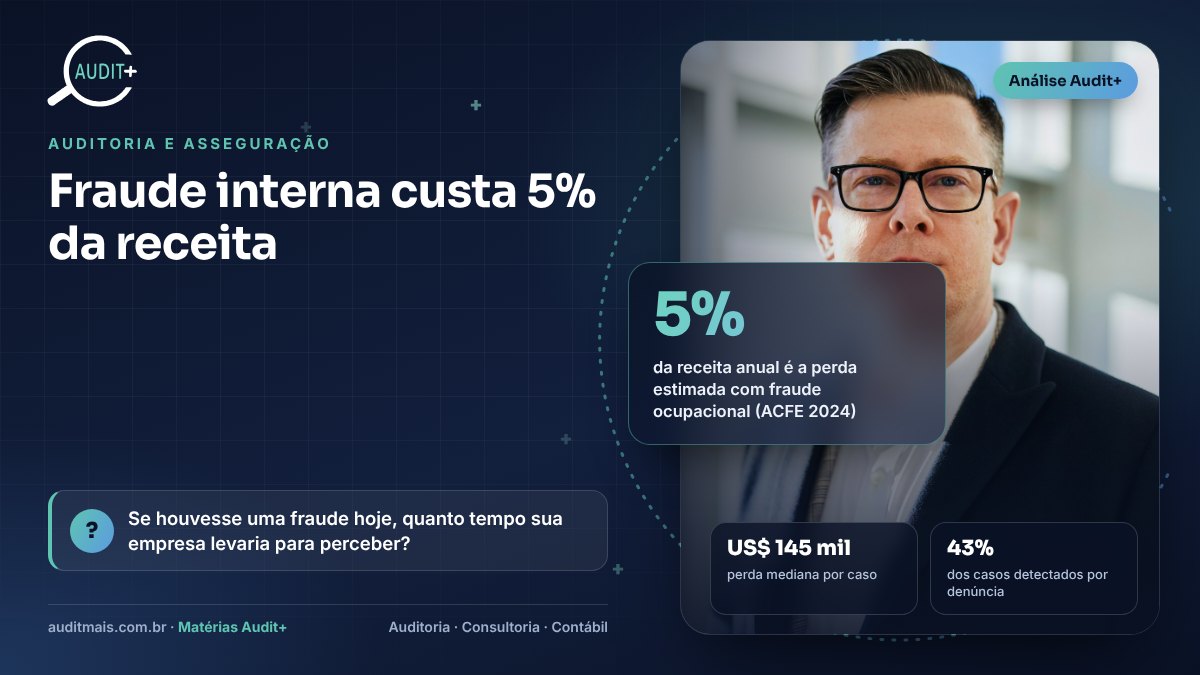
Fraude ocupacional é aquela cometida por quem está dentro da organização — colaboradores, gestores ou sócios — usando a própria função para se beneficiar. O estudo Occupational Fraud 2024: A Report to the Nations, da Association of Certified Fraud Examiners (ACFE), mostra que o problema é caro, silencioso e, muitas vezes, descoberto por acaso.
Os três tipos de fraude
- Apropriação indevida de ativos: a mais frequente (cerca de 89% dos casos), com perda mediana de US$ 120 mil — desvio de caixa, pagamentos falsos, reembolsos inflados, estoques.
- Corrupção: conflitos de interesse, propinas e favorecimento de fornecedores.
- Fraude nas demonstrações financeiras: a menos frequente e a mais cara, com perda mediana de US$ 766 mil.
Como as fraudes são descobertas
Denúncias foram o principal meio de detecção, respondendo por 43% dos casos — cerca de três vezes mais que a auditoria interna, o segundo meio mais comum. Por isso um canal de denúncias acessível e confiável é um dos controles de melhor custo-benefício. A falta de controles internos e a possibilidade de burlar os existentes aparecem entre as fragilidades mais citadas.
Controles que fazem diferença
Segregação de funções, conciliações periódicas, alçadas de aprovação, revisão de cadastros de fornecedores, análise de dados (como pagamentos duplicados ou fora do padrão), auditorias surpresa e um código de conduta conhecido por todos. Empresas com controles antifraude tendem a detectar os casos mais cedo — e perder menos.
💡 Você sabia?
Segundo a ACFE, a maioria dos fraudadores não tinha antecedentes de condenação por fraude: o risco não está no “perfil”, mas na oportunidade que os controles deixam aberta.
😉 E a Audit+ com isso?
A Audit+ avalia os controles antifraude e usa análise de dados para encontrar sinais de alerta nos seus lançamentos. 🕵️ Prevenir custa menos do que investigar.
Referências e legislação
- ACFE · Occupational Fraud 2024: A Report to the Nations — acessar
- Lei nº 12.846/2013 · Lei Anticorrupção — acessar
✍️ Nota do autor
Fraude raramente começa grande. Ela cresce no espaço entre o controle que existe no papel e o que acontece de fato.
— Núcleo Técnico Audit+ · Auditoria, Consultoria Contábil e Tecnologia
Como a Audit+ ajuda: fale com nosso time e transforme este tema em plano de ação na sua empresa.
Avaliar meus controles antifraude →